Pratica Quotidiana
Buy Now Pay Later, dal 20 novembre scattano le nuove regole: più controlli sui debiti
La direttiva europea sul credito ai consumatori estende le tutele anche a numerose formule di pagamento rateale. In Italia il 78% dei consumatori ha già utilizzato questa modalità, ma cresce l’attenzione sui rischi di sovraindebitamento
Il pagamento a rate non sarà più così semplice come prima. Dal 20 novembre il mercato del Buy Now Pay Later (BNPL), il sistema che consente di acquistare subito e pagare in più soluzioni, entra in una nuova fase regolamentare: anche numerose formule di finanziamento finora escluse dovranno rispettare obblighi più stringenti di trasparenza e verifiche sulla capacità dei consumatori di restituire il denaro. L’obiettivo è impedire che la facilità con cui si accede al credito si trasformi in un accumulo di debiti difficili da sostenere.
La stretta europea arriva mentre i pagamenti dilazionati sono diventati una componente sempre più diffusa delle abitudini di acquisto. In Italia il fenomeno ha raggiunto dimensioni significative: il 78% degli intervistati che negli ultimi sei mesi ha effettuato acquisti di valore compreso tra 200 e 50.000 euro dichiara di aver già utilizzato il pagamento rateale. Una percentuale sostanzialmente in linea con quella della Francia, dove si attesta al 79%, e della Spagna, all’83%.
È proprio questa diffusione a rendere necessario un intervento sulle modalità con cui vengono concessi i finanziamenti. La nuova disciplina punta a garantire che dietro la rapidità di un pagamento in più rate ci siano condizioni comprensibili, costi chiaramente indicati e una valutazione concreta delle possibilità economiche di chi acquista.
La normativa di riferimento è la direttiva europea 2023/2225 sul credito ai consumatori, conosciuta come CCD2, recepita in Italia con il decreto legislativo 212/2025. Il provvedimento, entrato in vigore il 10 gennaio 2026, fissa al 20 novembre il termine entro il quale finanziatori e intermediari devono adeguarsi alle nuove disposizioni.
Tra le principali novità ci sono obblighi informativi più rigorosi prima della conclusione del contratto. Il consumatore dovrà poter conoscere e comprendere le caratteristiche del finanziamento, gli eventuali costi e le conseguenze di un mancato pagamento. Cambia anche il sistema di valutazione del merito creditizio: gli operatori dovranno verificare in maniera adeguata che il richiedente sia effettivamente in grado di sostenere le rate.
L’estensione delle regole riguarda numerose soluzioni di pagamento frazionato precedentemente escluse dal perimetro della disciplina sul credito ai consumatori, pur mantenendo alcune specifiche eccezioni.
Italiani favorevoli alle nuove tutele, ma preoccupa l’accesso al credito
Il cambiamento incontra un atteggiamento complessivamente positivo da parte dei consumatori, anche se non mancano i timori per le possibili conseguenze pratiche. Secondo una ricerca paneuropea di Younited, realizzata da Bamboo Research su 3.000 intervistati in Italia, Francia e Spagna, il 40% ritiene necessaria una regolamentazione più severa per garantire una maggiore protezione di chi ricorre ai pagamenti rateali.
Quasi il 30% si aspetta inoltre che le nuove disposizioni contribuiscano ad aumentare la fiducia in queste soluzioni. Ma la maggiore tutela potrebbe avere anche un costo in termini di accessibilità: il 19% teme procedure più complesse per ottenere un finanziamento, mentre il 18% è preoccupato che l’accesso al credito possa diventare più difficile.
È il punto di equilibrio su cui si giocherà il futuro del settore. Da una parte la necessità di impedire che il credito venga concesso senza un’adeguata verifica delle condizioni economiche del cliente; dall’altra il rischio che controlli più articolati finiscano per ridurre quella immediatezza che ha contribuito al successo del Buy Now Pay Later.
Le rate diventano uno strumento per arrivare a fine mese
La ricerca fotografa un mercato che non sembra destinato a rallentare. Il 12% degli italiani intervistati prevede infatti di utilizzare i pagamenti rateali con maggiore frequenza nei prossimi mesi. La ragione principale resta la possibilità di distribuire una spesa nel tempo, indicata dal 36% dei partecipanti italiani.
Ma emerge anche un dato che racconta una realtà meno legata alla comodità degli acquisti: per una parte dei consumatori, pagare a rate è diventato un modo per affrontare le difficoltà nella gestione del bilancio familiare. Il 27% dichiara che versare immediatamente l’intero importo di un acquisto potrebbe rendere più difficile arrivare alla fine del mese.
Un elemento che dà ulteriore significato alle nuove verifiche sulla capacità di rimborso. La possibilità di suddividere una spesa può alleggerire l’impatto immediato sul portafoglio, ma rischia anche di nascondere il peso complessivo degli impegni finanziari assunti, soprattutto quando più acquisti vengono dilazionati contemporaneamente.
Negozi ed e-commerce dovranno ripensare l’offerta
Le nuove regole avranno conseguenze anche per il commercio. La disponibilità di pagamenti rateali è ormai un elemento che può incidere sulle scelte dei consumatori e sulla loro fedeltà a un negozio. Secondo la ricerca Younited, il 65% degli italiani dichiara che la possibilità di pagare in più rate aumenta la propensione a tornare ad acquistare presso lo stesso punto vendita o sito di e-commerce.
Per i retailer, dunque, la sfida non sarà soltanto continuare a offrire formule di pagamento flessibili, ma farlo garantendo condizioni trasparenti e soluzioni compatibili con le effettive possibilità economiche dei clienti.
«La diffusione dei pagamenti rateali rende ancora più importante garantire che ogni finanziamento sia adeguato alle reali possibilità di chi lo richiede, con obblighi legati alla verifica del merito creditizio, alla trasparenza e alla tutela del cliente», osserva Stefano Piscitelli, amministratore delegato di Younited Italia.
«Quella che comincia il 20 novembre è un’evoluzione positiva per il mercato: la competizione si sposterà dalla velocità del sì alla qualità della decisione». La sfida, aggiunge, sarà combinare la rapidità dell’esperienza con la piena comprensione, da parte del cliente, dell’impegno finanziario che sta assumendo. Un equilibrio destinato a diventare decisivo tanto nel rapporto con i consumatori quanto in quello con i commercianti.
(con fonte AdnKronos)

Buy Now Pay Later, dal 20 novembre scattano le nuove regole: più controlli sui debiti
La direttiva europea sul credito ai consumatori estende le tutele anche a numerose formule di pagamento rateale. In Italia il...
Prince Harry Ready to Fight Russia if Called Back Into British Army
The Duke of Sussex says he would return to military service alongside British troops if needed, as he warns that...

Trump, Xi e Putin chiudono il vertice di Shenzhen: cosa è emerso davvero
Disarmo nucleare, Ucraina e sicurezza energetica al centro del confronto. La riunione è durata circa 90 minuti. Putin conferma che...
Petrolio russo, gli attacchi di Kiev fermano 15 raffinerie in venti giorni
La lavorazione del greggio sarebbe scesa da 700mila a 400mila tonnellate al giorno. Zelensky rivendica il blocco del 55% della...
È morto Corrado Augias, una vita tra giornalismo, storia e divulgazione
Autore di saggi e romanzi, aveva conquistato il pubblico con Telefono giallo e con i suoi racconti sulle grandi città...
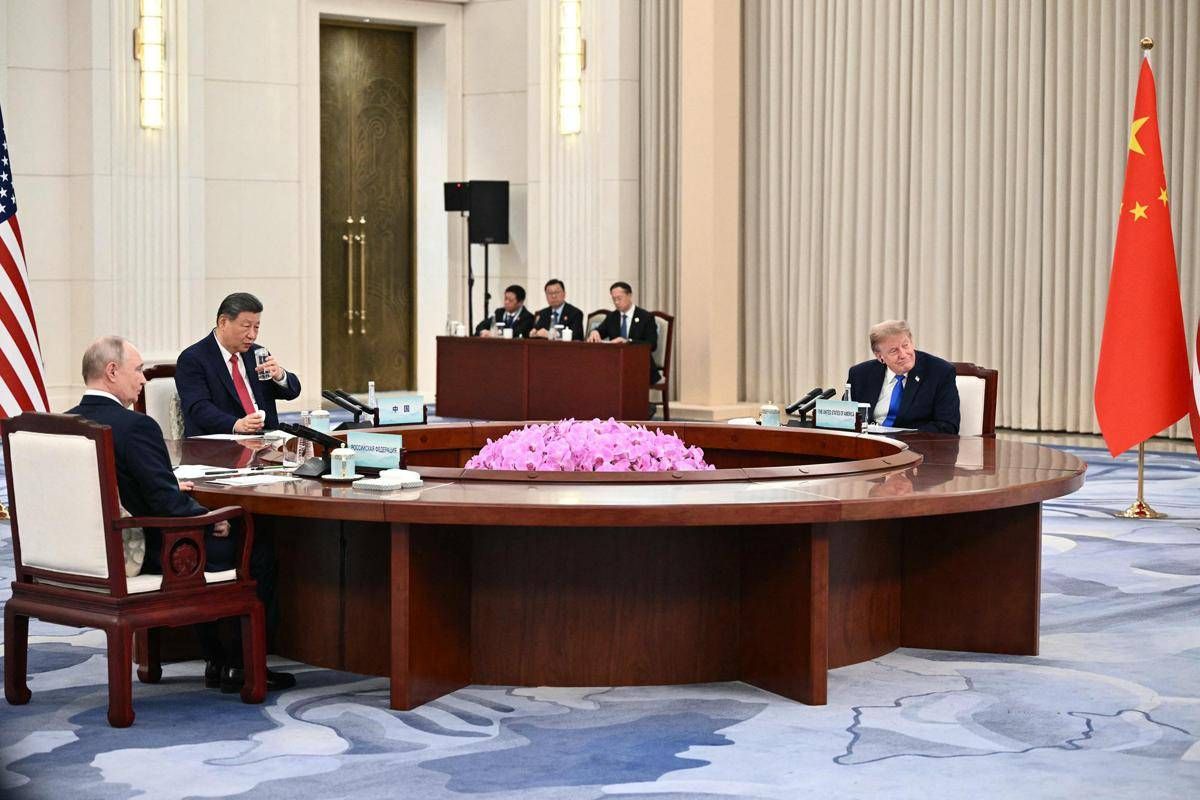
Trump, Xi e Putin al vertice storico: incontro iniziato con due ore di ritardo
I leader delle tre maggiori potenze nucleari si sono riuniti a Shenzhen. Sul tavolo Ucraina, Iran, commercio e controllo degli...
Musk accusa Zelensky su Starshield e attacca la rimozione di Jensen Huang
L’imprenditore nega le accuse ucraine sulle interruzioni della rete satellitare militare e sostiene che Kiev chieda un uso di Starlink...


Maltempo, venti di burrasca in arrivo sull’Italia: allerta gialla in dieci regioni
Una perturbazione atlantica attraverserà il Paese portando raffiche intense dai quadranti occidentali, mareggiate lungo le coste esposte e piogge sparse....
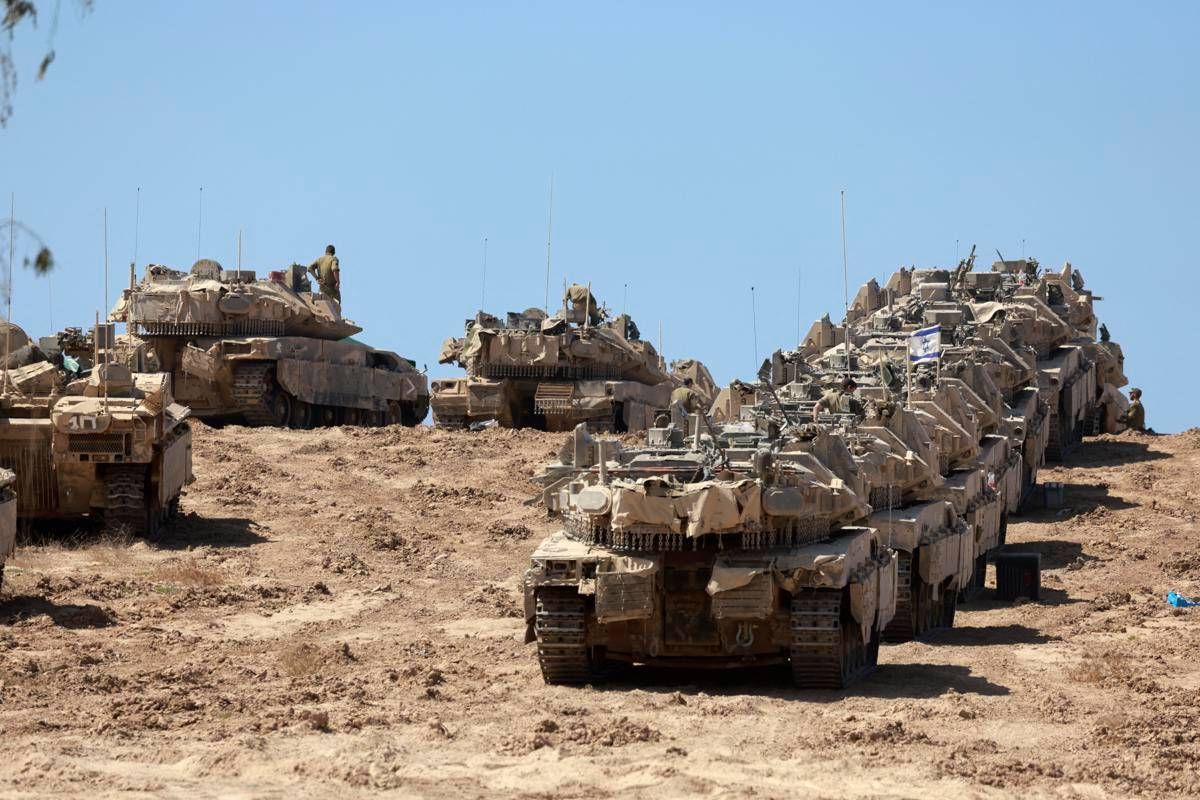
Gaza Cease-Fire Under Pressure as Israeli Forces Launch New Ground Operation
The Israeli military says the operation in central Gaza targets Hamas infrastructure. A report to the U.N. Security Council warns...
Inass Touloub, il delitto rimasto senza nome per decenni: condannati dopo 40 anni madre e padre
Inass Touloub, uccisa a 4 anni in Francia nel 1987: la madre condannata a 20 anni e il padre a...
Trump-Putin Meeting Set Alongside High-Stakes APEC Diplomacy in China
The U.S. and Russian presidents are expected to hold a separate bilateral meeting on the sidelines of the APEC summit...

Mossad Chief Seeks U.S. Backing for New Iran Strikes as Trump Holds Course
A quiet lobbying campaign by Israel’s leadership is testing the Trump administration’s approach toward Tehran, exposing differences over whether economic...

Antisemitismo, Meghnagi attacca il Pd: «Il voto certifica da che parte sta»
Il presidente della Comunità ebraica di Milano critica la bocciatura del ddl alla Camera e definisce «orrendo» per il Partito...
Xi accoglie Trump a Shenzhen, Putin era già arrivato ieri: si gioca la “partita mondiale”
Il presidente cinese ha ricevuto personalmente il leader americano, mentre il capo del Cremlino era già arrivato in città. Sullo...


Meloni attacca la sinistra sulla patrimoniale, Conte e Fratoianni replicano
La premier rivendica il taglio all’1% sui premi di produttività e accusa le opposizioni di puntare sulle tasse. Il leader...
Mail-bomba alle scuole, identificato negli Usa l’uomo dietro lo pseudonimo
La Polizia lo ha localizzato a Phoenix, in Arizona. L’Fbi ha escluso il suo coinvolgimento nell’invio delle minacce: la ricerca...
You must be logged in to post a comment Login