News
Prostituzione e tasse, la Guardia di Finanza ricostruisce i guadagni di due escort

L’attività ispettiva si richiama alla Cassazione e al nuovo inquadramento fiscale previsto con i codici Ateco 2025
Circa mezzo milione di euro incassato in quattro anni attraverso prestazioni a pagamento, senza dichiarare i relativi redditi al Fisco. È quanto avrebbero ricostruito i finanzieri del comando provinciale di Genova nei confronti di due escort di Chiavari, finite al centro di un’attività di controllo che ha permesso di ricostruire i guadagni legati alla loro professione.
Secondo gli accertamenti, entrambe si sarebbero mantenute esclusivamente attraverso questa attività, pubblicizzata anche su portali web specializzati. La tariffa media richiesta era di circa 200 euro per prestazione. A far emergere la consistenza degli introiti è stato soprattutto il confronto tra i dati bancari, i movimenti finanziari e le spese sostenute, risultati – secondo quanto riferito dalla Guardia di Finanza – palesemente sproporzionati rispetto ai redditi dichiarati.
L’incrocio delle informazioni ha consentito di quantificare entrate complessive per circa 500mila euro nel quadriennio preso in esame. Sulla base degli elementi raccolti, i militari della compagnia di Chiavari hanno quindi richiesto l’attribuzione d’ufficio di una partita Iva a carico di entrambe le professioniste.
L’intervento si inserisce in un quadro fiscale che, secondo la ricostruzione della Guardia di Finanza, ha trovato un nuovo riferimento nel 2025, con l’aggiornamento dei codici Ateco. La modifica ha consentito di individuare un inquadramento formale per attività riconducibili al settore dei servizi di incontro e appuntamenti e, più in generale, alle prestazioni di natura sessuale.
A sostegno dell’attività ispettiva, le Fiamme gialle richiamano anche l’ordinanza della Corte di Cassazione n. 1285 del 21 gennaio 2026 e una pronuncia della Corte di giustizia dell’Unione europea, relativa alla causa C-268/99. Il principio indicato è che l’esercizio abituale e professionale della prostituzione costituisce una prestazione di servizi rilevante ai fini fiscali: comporta quindi obblighi dichiarativi e impositivi, tanto per le imposte dirette quanto per l’Iva.
«Chiunque generi un profitto ha l’obbligo di contribuire al bene pubblico», conclude la Guardia di Finanza nella nota diffusa sull’operazione.
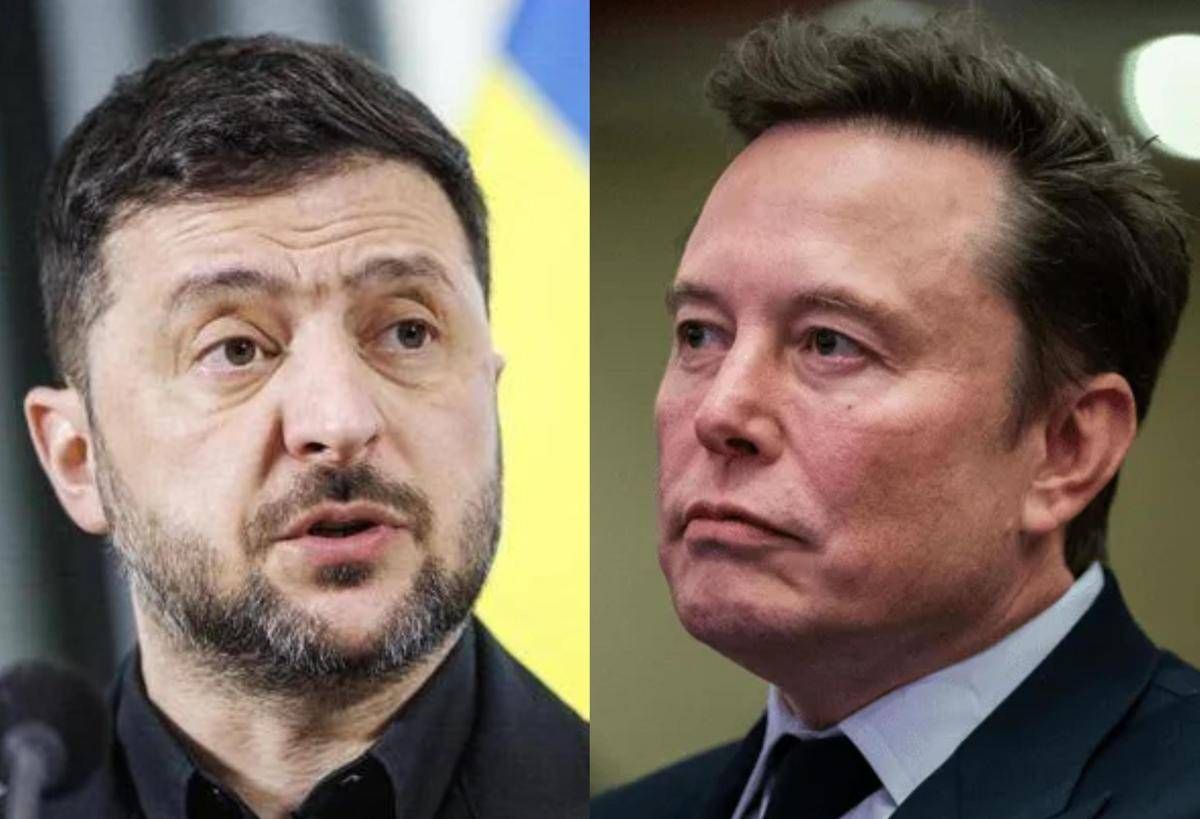
Musk accusa Zelensky su Starshield e attacca la rimozione di Jensen Huang
L’imprenditore nega le accuse ucraine sulle interruzioni della rete satellitare militare e sostiene che Kiev chieda un uso di Starlink...


Maltempo, venti di burrasca in arrivo sull’Italia: allerta gialla in dieci regioni
Una perturbazione atlantica attraverserà il Paese portando raffiche intense dai quadranti occidentali, mareggiate lungo le coste esposte e piogge sparse....
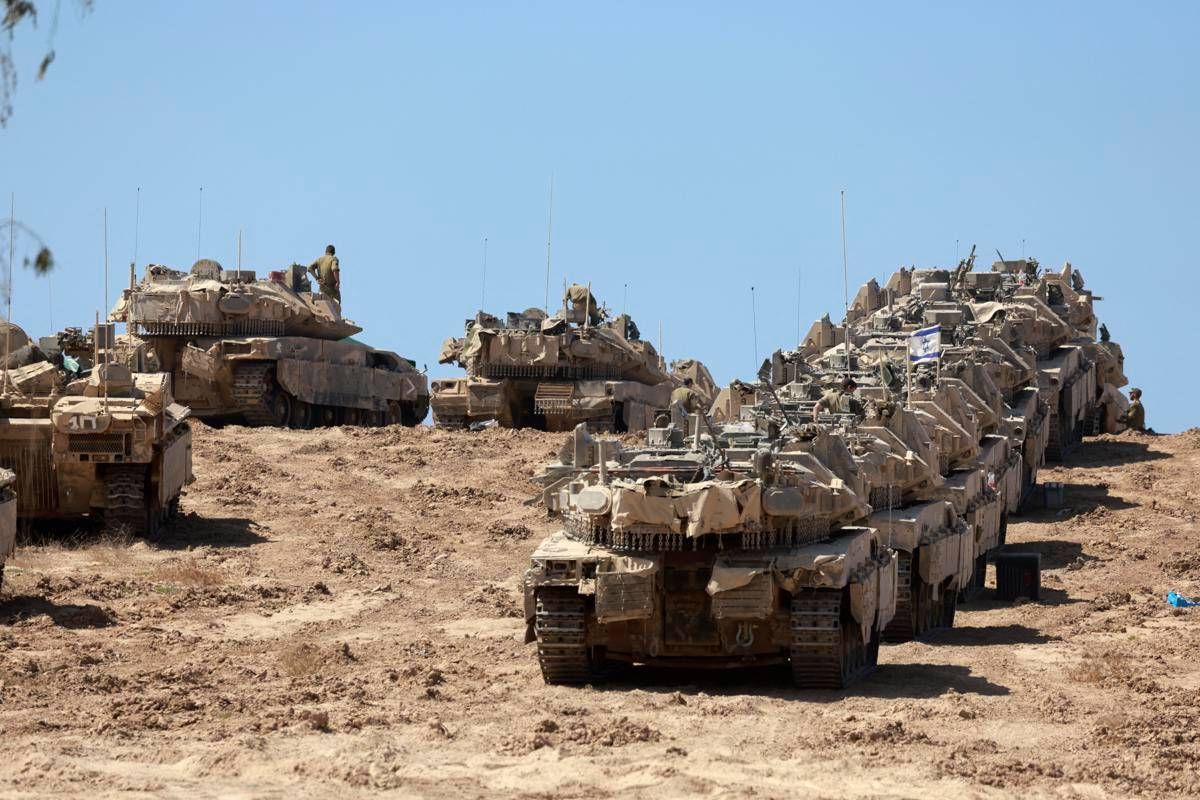
Gaza Cease-Fire Under Pressure as Israeli Forces Launch New Ground Operation
The Israeli military says the operation in central Gaza targets Hamas infrastructure. A report to the U.N. Security Council warns...
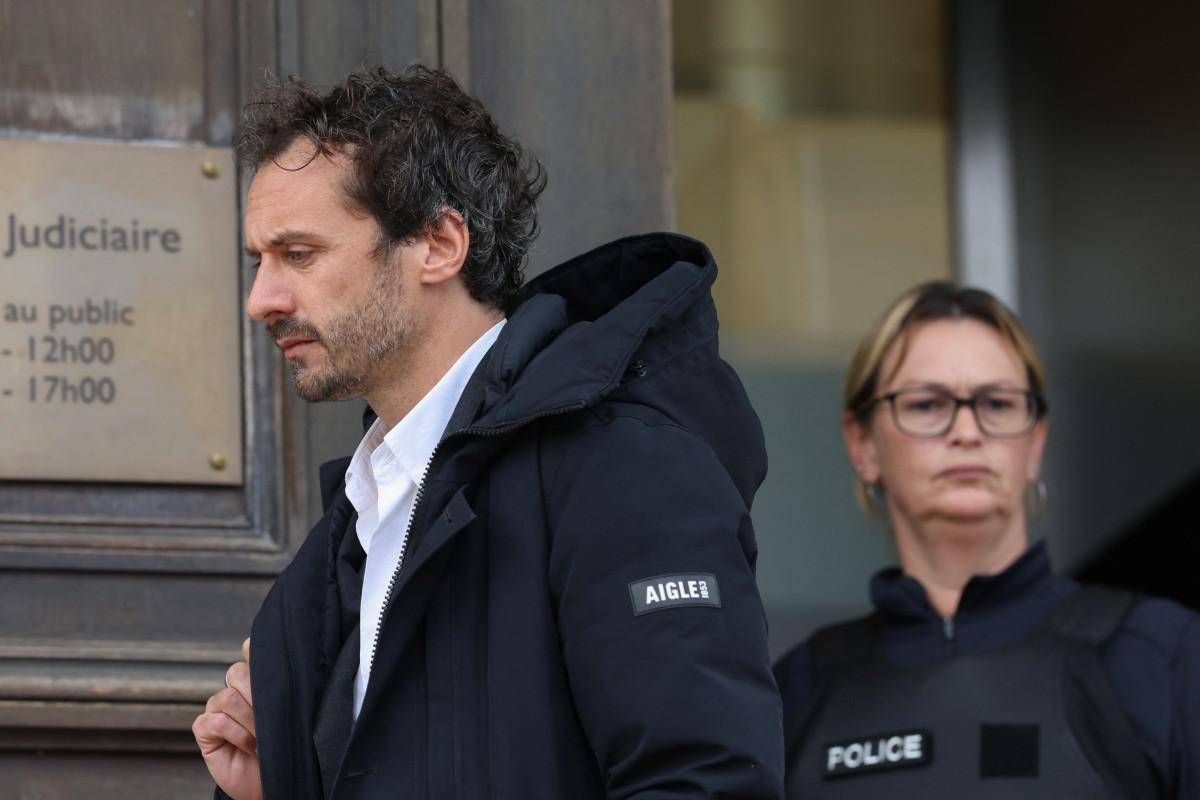
Inass Touloub, il delitto rimasto senza nome per decenni: condannati dopo 40 anni madre e padre
Inass Touloub, uccisa a 4 anni in Francia nel 1987: la madre condannata a 20 anni e il padre a...
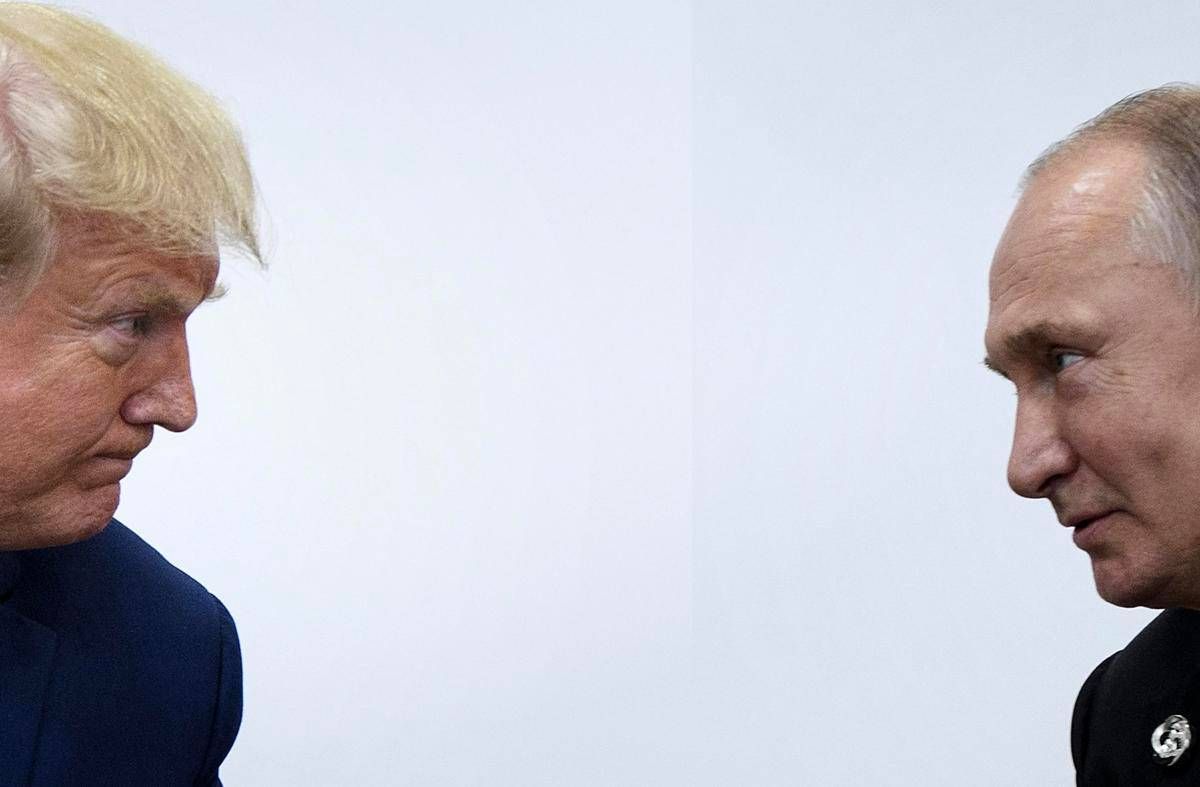
Trump-Putin Meeting Set Alongside High-Stakes APEC Diplomacy in China
The U.S. and Russian presidents are expected to hold a separate bilateral meeting on the sidelines of the APEC summit...

Mossad Chief Seeks U.S. Backing for New Iran Strikes as Trump Holds Course
A quiet lobbying campaign by Israel’s leadership is testing the Trump administration’s approach toward Tehran, exposing differences over whether economic...

Antisemitismo, Meghnagi attacca il Pd: «Il voto certifica da che parte sta»
Il presidente della Comunità ebraica di Milano critica la bocciatura del ddl alla Camera e definisce «orrendo» per il Partito...

Xi accoglie Trump a Shenzhen, Putin era già arrivato ieri: si gioca la “partita mondiale”
Il presidente cinese ha ricevuto personalmente il leader americano, mentre il capo del Cremlino era già arrivato in città. Sullo...


Meloni attacca la sinistra sulla patrimoniale, Conte e Fratoianni replicano
La premier rivendica il taglio all’1% sui premi di produttività e accusa le opposizioni di puntare sulle tasse. Il leader...
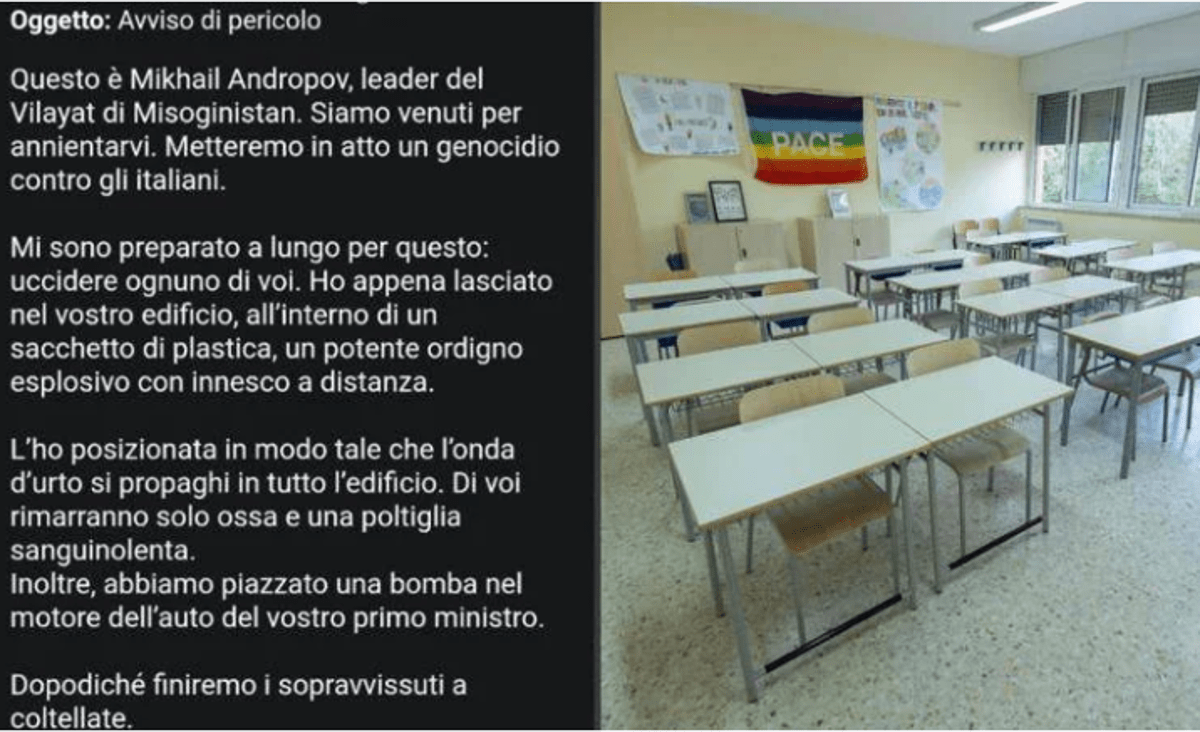
Mail-bomba alle scuole, identificato negli Usa l’uomo dietro lo pseudonimo
La Polizia lo ha localizzato a Phoenix, in Arizona. L’Fbi ha escluso il suo coinvolgimento nell’invio delle minacce: la ricerca...

Prezzi carburanti, benzina e diesel ancora in calo: i dati di oggi
La verde scende a 1,951 euro al litro e il gasolio a 2,204. Gpl e metano restano sostanzialmente stabili, mentre...
Castel San Giorgio, confessa l’omicidio della parente di 88 anni
L’uomo ha ammesso di averla accoltellata durante l’interrogatorio con il pm. La donna sarebbe intervenuta in una lite tra lui...

Meteo, tregua solo temporanea: giovedì torna il maltempo sull’Italia
Il Libeccio continua a soffiare con raffiche fino a 85 km/h. Attese piogge diffuse, mareggiate e neve sulle Alpi, mentre...
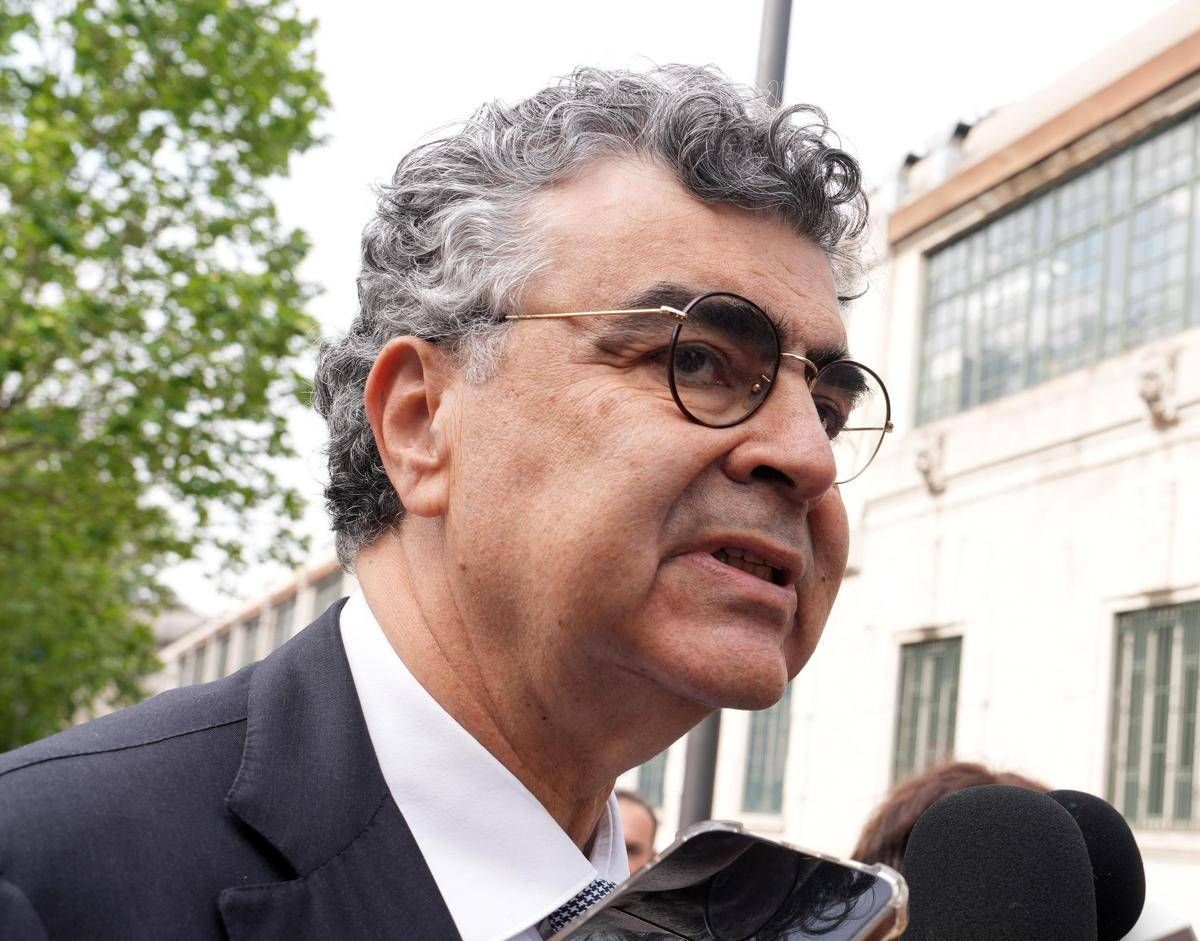
Emanuele Fiano lascia il Pd dopo il voto contrario sull’antisemitismo
L’ex deputato annuncia l’addio in lacrime a Telelombardia: «Per me è un limite invalicabile». L’ex esponente dem aveva appreso dell’orientamento...
Waymo Pulls Robotaxis From U.S. Highways After Safety Concerns
The Alphabet-owned company has suspended highway operations in four major U.S. markets after California regulators cited incidents involving police escorts...

Kahana alla guida della Knesset, Netanyahu perde un’altra leva di potere
Il nuovo presidente appartiene a Yashar e ha ottenuto il sostegno dei partiti arabi. Le iniziative sulla riforma giudiziaria, però,...