Pratica Quotidiana
PayPal, Klarna e Scalapay: cambia il pagamento in tre rate
Dal 20 novembre 2026 scattano le nuove regole europee: le piattaforme dovranno verificare la capacità di rimborso dei clienti
Avere già diverse rate da pagare potrebbe bastare per vedersi negare una nuova rateizzazione, anche quando l’acquisto riguarda una spesa di importo contenuto. È questo uno degli effetti più concreti della stretta europea sul Buy Now Pay Later: dal 20 novembre 2026 servizi come PayPal, Klarna e Scalapay dovranno verificare la capacità economica dei clienti prima di autorizzare un pagamento dilazionato. La possibilità di dividere un acquisto in tre o più scadenze non sarà quindi più una procedura concessa quasi automaticamente.
La novità modifica il funzionamento di una formula che ha conquistato spazio soprattutto nel commercio online: si sceglie un prodotto, si seleziona il pagamento a rate e il costo viene distribuito nel tempo, spesso senza interessi. La semplicità dell’operazione ha contribuito alla diffusione del sistema, ma ha anche reso meno immediata la percezione dell’indebitamento. Più acquisti effettuati attraverso applicazioni diverse possono infatti generare obblighi di pagamento contemporanei, difficili da valutare nella loro totalità.
È su questo punto che interviene la nuova disciplina. Il legislatore europeo vuole ricondurre una parte consistente dei servizi BNPL nell’ambito delle regole sul credito ai consumatori, superando il vuoto normativo che aveva lasciato molte formule di pagamento a breve termine, in particolare quelle senza interessi, al di fuori di una parte delle tutele previste per i finanziamenti tradizionali.
La cornice è la direttiva CCD2 (2023/2225), recepita in Italia con il decreto legislativo 212 del 31 dicembre 2025. Le disposizioni diventeranno applicabili dal 20 novembre 2026 e coinvolgeranno anche gli operatori che offrono servizi di pagamento dilazionato.
La valutazione del cliente cambia le regole del gioco
Per ottenere il via libera non sarà sufficiente che la singola rata appaia sostenibile. Le piattaforme dovranno effettuare controlli proporzionati sulla solvibilità, valutando se il consumatore sia concretamente in grado di restituire il denaro. In presenza di un rischio di insolvenza o di garanzie economiche insufficienti, la richiesta potrà essere respinta.
Il cambiamento riguarda dunque il rapporto tra il singolo acquisto e la situazione finanziaria complessiva dell’utente. Chi ha già più pagamenti in corso potrebbe incontrare maggiori difficoltà nell’attivare un’altra rateizzazione. È una delle conseguenze attese di un sistema pensato per contrastare il sovraindebitamento, soprattutto quando gli impegni vengono distribuiti tra diversi fornitori e applicazioni.
Più informazioni prima di sottoscrivere il pagamento
La stretta non si limita ai controlli preventivi. Le nuove disposizioni rafforzano anche gli obblighi di trasparenza: prima di concludere il contratto, il consumatore dovrà ricevere informazioni comprensibili sulle condizioni del finanziamento, sul costo complessivo, sugli eventuali interessi e sulle conseguenze di un mancato pagamento.
Quando previsto dalla disciplina, dovrà essere indicato anche il TAEG, il tasso annuo effettivo globale, necessario per rendere più chiaro il costo del credito.
Sono previste inoltre garanzie specifiche per chi sottoscrive il servizio. Tra queste figura il diritto di recesso entro 14 giorni, nel rispetto delle condizioni stabilite dalla normativa sul credito ai consumatori. Cambiano anche i limiti alla comunicazione commerciale: saranno vietati messaggi ingannevoli e pubblicità che descrivano il ricorso al credito come uno strumento per migliorare la propria condizione finanziaria o il proprio tenore di vita.
Per PayPal, Klarna e Scalapay non si tratta di interrompere l’offerta dei pagamenti a rate, ma di adeguarla a obblighi più rigorosi. I servizi potranno continuare a essere utilizzati, anche nelle formule senza interessi, ma l’accesso sarà subordinato a procedure di valutazione più attente e a una maggiore trasparenza nei confronti degli utenti.
(con fonte AdnKronos)
PayPal, Klarna e Scalapay: cambia il pagamento in tre rate
Dal 20 novembre 2026 scattano le nuove regole europee: le piattaforme dovranno verificare la capacità di rimborso dei clienti Avere...
ULA’s Vulcan Rocket Fails, Destroying 40 Amazon Leo Satellites
An anomaly just 10 minutes after liftoff ended the mission and dealt a setback to Amazon’s effort to challenge SpaceX’s...


Piogge fino a 50 mm e raffiche a 60 km/h: cambia il tempo
Il Libeccio farà aumentare il moto ondoso, mentre sulle Alpi tornerà la neve oltre i 1.800 metri Quattro giorni di...
Kallas boccia le richieste russe: «Sono assurde, serve un cessate il fuoco»
L’Alta rappresentante Ue chiede garanzie sul rispetto degli accordi internazionali e contropartite per qualsiasi concessione a Mosca Le richieste russe...
SpaceX Starship Recovery Marks a Breakthrough in Reusable Rockets
The spacecraft completed a 22-hour test flight, deployed 26 Starlink satellites and returned to Texas, where the company’s launch tower...
Patente e libretto non saranno più obbligatori a bordo: cambia il Codice della strada
La novità scatterà dal 1° gennaio 2028: i controlli potranno essere effettuati telematicamente. Per i verbali notificati da remoto i...
Caso Garlasco, il genetista Ricci: «La revisione ribalterà la condanna di Stasi»
Il consulente parla al Tg1 mentre si avvicina il deposito dell’istanza alla Corte d’Appello di Brescia. La difesa non anticipa...
Volo dall’Islanda a Milano, passeggero ubriaco urla con un coltello in mano
L’episodio su un Airbus A321 EasyJet diretto a Malpensa. L’aereo è atterrato regolarmente, le forze dell’ordine attendevano l’uomo al Terminal...

Monte Ceva, muore a 43 anni durante un’escursione con il figlio di 7 anni
L’uomo, originario del Padovano, è stato colto da un malore lungo il sentiero 29. Inutili i tentativi di rianimazione dei...

Mossad Chief’s Iran Mission Exposes Netanyahu’s Push for a New War
Roman Gofman met CIA Director John Ratcliffe and traveled to Miami for talks with Trump’s envoy Steve Witkoff as the...
Jensen Huang Petition Tops 100,000 Signatures as Musk Backs His Return
The campaign to reinstate Nvidia’s former CEO has attracted support from some of Silicon Valley’s most influential executives, including Elon...
Putin Has Made a Fool of Trump’s Ukraine Peace Push
Lavrov confirms that Russia’s war objectives remain exactly as Putin set them in June 2024. Peskov goes further, openly threatening...
Miami Airport Collision Leaves Two With Minor Injuries
A Copa Airlines jet struck a UPS cargo plane while both aircraft were taxiing. The FAA is investigating why the...
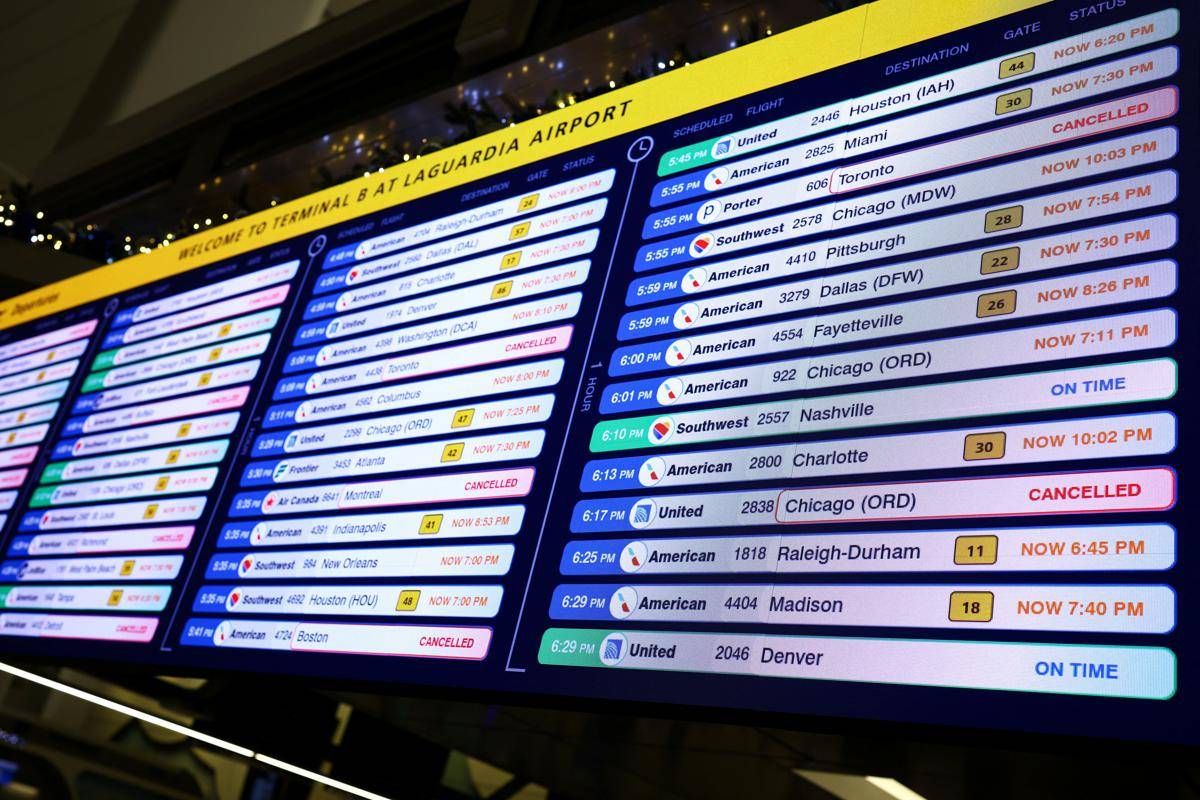
FAA Ground Stop Exposes Risks in Air Traffic Control Overhaul
A router malfunction during a contractor-led upgrade disrupted data across 17 air traffic control centers, grounding departures nationwide and exposing...


Allerta meteo gialla oggi in 12 regioni: temporali e rischio idrogeologico
La perturbazione torna a interessare l’Italia dopo una breve pausa. In Toscana attesi accumuli fino a 60 millimetri, in Campania...
Europe’s Shadow War Exposes the Weak Links in Critical Infrastructure
A wave of bomb threats, school disruptions and airport alerts has exposed how easily digital channels can spread fear. Cybersecurity...
You must be logged in to post a comment Login