Dalla dichiarazione tardiva a quella omessa: cambiano sanzioni, detrazioni e possibilità di recuperare eventuali rimborsi Il 30 settembre è la...
Read More
Pratica Quotidiana
730 non presentato, quanto si rischia e cosa si può ancora fare
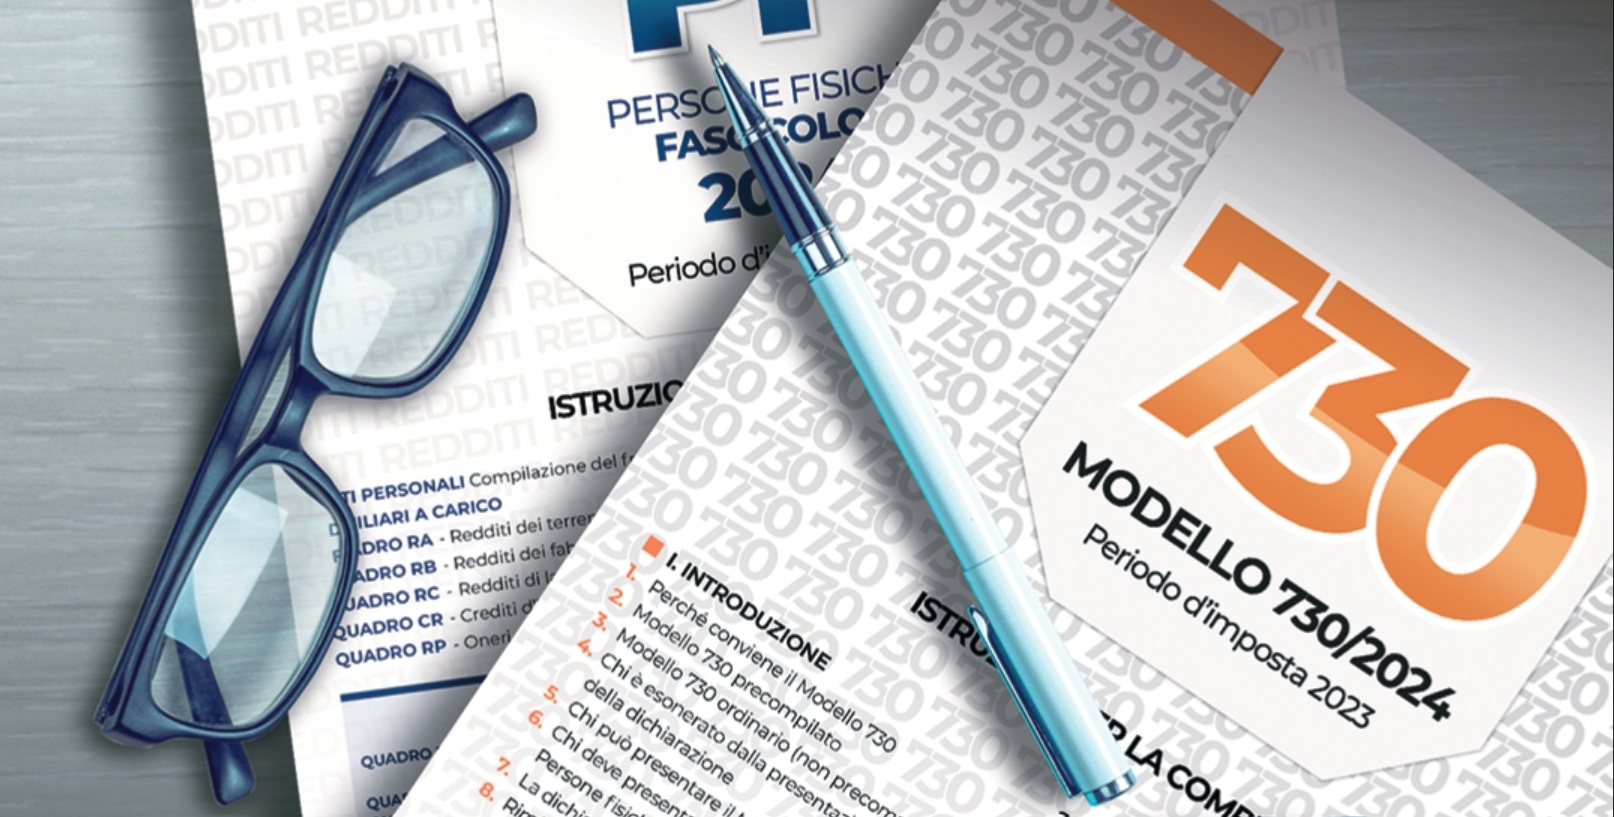
Dalla dichiarazione tardiva a quella omessa: cambiano sanzioni, detrazioni e possibilità di recuperare eventuali rimborsi
Il 30 settembre è la scadenza entro la quale, ogni anno, lavoratori dipendenti e pensionati devono presentare il modello 730. Ma il mancato invio entro quella data non produce sempre le stesse conseguenze. A fare la differenza è soprattutto il tempo trascorso dalla scadenza: nei primi 90 giorni si parla di dichiarazione tardiva, mentre oltre questo termine la dichiarazione viene considerata omessa.
È questa la distinzione da cui partire per capire cosa accade a chi non presenta il 730, come spiega Alessandra Caparello di Immobiliare.it. Un ritardo, dunque, non equivale immediatamente alla situazione più grave prevista dalla normativa. La legge lascia infatti al contribuente una finestra ulteriore di 90 giorni per regolarizzare la propria posizione.
Entro questo periodo la dichiarazione può ancora essere trasmessa, ma il ritardo comporta comunque una sanzione amministrativa. L’importo ordinario indicato è di 250 euro. Se però dalla dichiarazione non risultano imposte da versare, il contribuente può ricorrere al ravvedimento operoso e ottenere una consistente riduzione, fino ad arrivare a 25 euro.
Il meccanismo consente quindi di rimediare a una dimenticanza o a un ritardo con un esborso più contenuto. La sanzione, però, riguarda ciascuna dichiarazione non presentata: chi ha più annualità irregolari non deve quindi affrontare un’unica sanzione, ma importi distinti per ogni periodo interessato.
La situazione cambia quando sono trascorsi più di 90 giorni dalla scadenza. A quel punto, per l’Agenzia delle Entrate, la dichiarazione è omessa e possono scattare le sanzioni previste per questo tipo di violazione.
L’importo dipende anche dal fatto che emergano o meno imposte da pagare. Se non risultano tasse dovute, la sanzione amministrativa va generalmente da 250 a 500 euro. Quando invece ci sono imposte dovute e non versate, la sanzione è pari al 120% delle imposte, con un minimo di 250 euro. Il conto può quindi superare anche l’ammontare dell’imposta originariamente dovuta.
Anche per la dichiarazione omessa esistono, tuttavia, condizioni che consentono di ridurre la sanzione. Se il contribuente presenta la dichiarazione entro il termine previsto per quella dell’anno successivo e prima dell’avvio di controlli o accertamenti formali, l’importo può essere ridotto. In assenza di imposte dovute, la sanzione può scendere a 150 euro. Se invece risultano tasse da pagare, la sanzione può essere ridotta al 75% delle imposte, con un minimo di 250 euro.
Il problema, però, non riguarda soltanto le multe. La mancata presentazione del 730 può infatti tradursi anche nella perdita di benefici fiscali legati alle spese sostenute durante l’anno. Tra queste rientrano, per esempio, le spese sanitarie, quelle per i figli, gli interventi di ristrutturazione della casa e le spese funebri. Senza la dichiarazione, molte di queste voci non possono essere riconosciute e utilizzate per ridurre l’imposta.
C’è poi un altro possibile effetto: il mancato recupero di un rimborso fiscale. Può accadere che nel corso dell’anno il datore di lavoro abbia trattenuto più Irpef di quanto effettivamente dovuto oppure che l’ammontare delle detrazioni superi le imposte da versare. In assenza del 730, queste somme non vengono calcolate e restituite attraverso la dichiarazione e il rimborso non viene quindi erogato.
A verificare chi non ha presentato la dichiarazione è l’Agenzia delle Entrate, che incrocia le informazioni fiscali disponibili nelle proprie banche dati. Il sistema può contare su una quantità crescente di dati trasmessi automaticamente da altri soggetti.
I datori di lavoro comunicano le informazioni attraverso la Certificazione Unica; l’Inps trasmette i dati relativi a pensioni e indennità; banche e intermediari finanziari forniscono informazioni sui rapporti finanziari. A questi si aggiungono assicurazioni, farmacie e strutture sanitarie, università e scuole, notai e registri immobiliari.
Nelle banche dati del Fisco possono così confluire informazioni relative a stipendi, pensioni, affitti, conti correnti, investimenti finanziari e numerose spese che possono dare diritto a detrazioni. L’incrocio di questi elementi permette all’amministrazione finanziaria di individuare anche i casi in cui risultano redditi o altre informazioni fiscali senza una corrispondente dichiarazione.
Quando emerge un’anomalia, l’Agenzia delle Entrate può procedere con controlli automatici oppure inviare al contribuente una comunicazione per chiedere chiarimenti o consentire la regolarizzazione della posizione. Le verifiche possono riguardare anche le dichiarazioni precompilate: la presenza di redditi nelle banche dati in assenza di una dichiarazione trasmessa può far rientrare il contribuente tra quelli sottoposti a controllo.
Non è inoltre detto che la verifica avvenga nell’immediato. I controlli fiscali possono arrivare anche a distanza di diversi anni e il Fisco dispone di più anni per accertare le imposte non versate e richiedere, quando dovuti, sanzioni e interessi.
LE ULTIME NOTIZIE
OECD Warns of Potentially Severe El Niño as Food Price Risks Mount
29 Settembre 2026
A very strong El Niño could hit harvests across Africa, Southeast Asia and Central America, adding fresh inflationary pressures to...
Read More
Eni taglia le bollette: sconto del 30% su luce e gas per i nuovi clienti
29 Settembre 2026
Dal 1° ottobre l’iniziativa Plenitude prevede una riduzione sui corrispettivi per chi aderisce entro il 24 ottobre. Urso: «Auspichiamo che...
Read More

Russia Warns NATO Over Kaliningrad Isolation Scenario
29 Settembre 2026
Moscow says any attempt to sever the Baltic exclave from the Russian mainland would trigger a response using all available...
Read More
Spreco alimentare, 5 controlli prima di buttare un alimento
29 Settembre 2026
Dalla data di scadenza alla confezione integra: le indicazioni dell’Istituto superiore di sanità per evitare di eliminare prodotti inutilmente Lo...
Read More
Diana’s Most Famous Funeral Song Was Nearly Left Out
29 Settembre 2026
A new memoir by Earl Spencer reveals that Elton John's historic performance of Candle in the Wind at Princess Diana's...
Read More
Il Financial Times: «Schlein e Conte vogliono sfidare Meloni ma sono disuniti»
29 Settembre 2026
Il Financial Times vede le crepe dell’opposizione che resta divisa: il quotidiano britannico analizza le difficoltà del cosiddetto "Campo largo",...
Read More
Andrea Tempestini, morto a 40 anni il vicedirettore di Libero
29 Settembre 2026
Il giornalista è stato trovato senza vita nella sua abitazione di Milano. Il cordoglio di Sallusti, La Russa, Giuli e...
Read More
Kaliningrad, Mosca avverte la Nato: «Pronti a usare tutto nostro arsenale»
29 Settembre 2026
L’ambasciata russa in Belgio accusa l’Alleanza di aumentare il rischio di uno scontro diretto: «Non isolate Kaliningrad, pronti a reagire»....
Read More

Roma, sgombero in corso nel palazzo di via Tallone a Tor Sapienza
29 Settembre 2026
Le operazioni nell'edificio occupato arrivano dopo le denunce dei residenti sul presunto spaccio di fentanyl e altre sostanze È in...
Read More
 730 non presentato, quanto si rischia...
30 Settembre 2026
OECD Warns of Potentially Severe El...
29 Settembre 2026
 Eni taglia le bollette: sconto del...
29 Settembre 2026
 Russia Warns NATO Over Kaliningrad Isolation...
29 Settembre 2026
 Spreco alimentare, 5 controlli prima di...
29 Settembre 2026
Diana’s Most Famous Funeral Song Was...
29 Settembre 2026
Il Financial Times: «Schlein e Conte...
29 Settembre 2026
Andrea Tempestini, morto a 40 anni...
29 Settembre 2026
 Kaliningrad, Mosca avverte la Nato: «Pronti...
29 Settembre 2026
Roma, sgombero in corso nel palazzo...
29 Settembre 2026
(con fonte AdnKronos)




You must be logged in to post a comment Login